

本文
「ひとり親向けコラム」2026年11月20日
「2026年からiDeCoが変わる!メリットを確認して教育支援に賢く活用」(令和8年11月20日配信)
皆さま、こんにちは。
女性とシングルマザーのお金の専門家®、マイライフエフピーの加藤葉子です。
前回は「2027年からこどももNISA?知っておきたい注意点」というテーマで、こどものNISAについてご紹介しました。
今回は、税金面だけでなくひとり親家庭の方の場合、児童扶養手当や高等教育の修学支援新制度(給付型奨学金)にもメリットがある「iDeCo(イデコ)」についての改正ポイントとあるひとり親家庭の方の事例をご紹介します。
▶iDeCoとは?
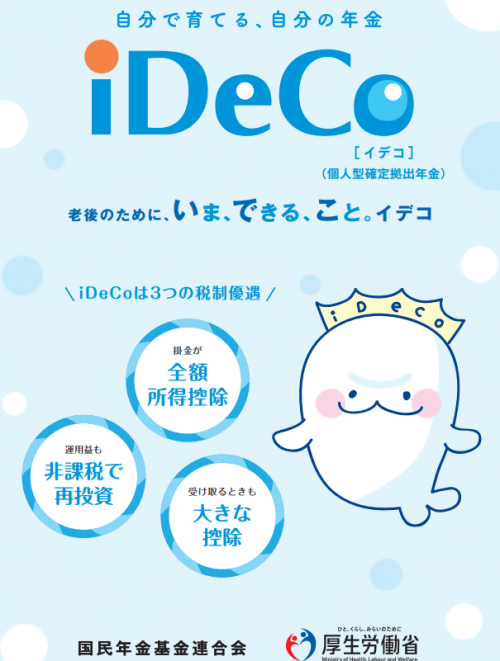
出典:iDeCo公式サイトより
https://www.ideco-koushiki.jp/movie/#idecochan_add_pamphlet
iDeCo(イデコ・個人型確定拠出年金)は、自分が拠出した掛金を自分で運用し、資産を形成する年金制度です。掛金は原則65歳になるまで(2026年12月からは、条件を満たせば70歳になるまで)拠出でき、60歳以降に老齢給付金を受け取ることができる制度です。
2026年の改正ポイント2つをご紹介しますね。
▶改正ポイント1:毎月の拠出限度額が引き上がります
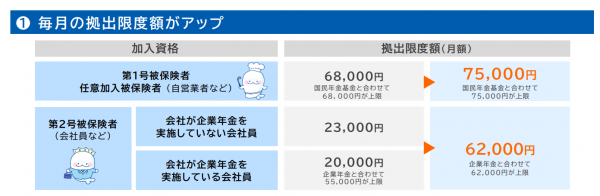
出典:厚生労働省
https://www.mhlw.go.jp/content/12500000/001620594.pdf
毎月の掛金の上限が大きくアップします。最低掛金は5,000円からで変わりませんが、掛金の選択肢が増えることになります。
▶改正ポイント2:70歳未満まで加入可能になります
iDeCoに加入できる年齢が、現行の65歳未満から70歳未満へ引き上げられます。
▶そもそもiDeCoのメリットって何?
iDeCoのメリットは、がんばって働いて税金を納付されている方にとっては、税金面での優遇があります。これはNISAにはないメリットですね。
具体的にはiDeCoの掛金全額が所得控除(小規模企業共済等掛金控除)の対象となり、仮にiDeCoで毎月1万円を掛けると、年間の所得税と住民税が約18,000円〜約36,000円(年間掛金×税率の合計)減ります。
また、iDeCoを60歳以降に受け取る時も税金の優遇制度があります。
しかし、ひとり親家庭の方で児童扶養手当が一部支給の方にとっては、さらにメリットがあります。
▶がんばって働いたら児童扶養手当がゼロになりそう…
「がんばって働いたら児童扶養手当がゼロになりそう…」というシングルマザーさんからご相談をお受けしました。
児童扶養手当の所得制限を計算してみると、今は一部支給の児童扶養手当が、残業が増えると支給停止になりそうでした。
そこで、iDeCoを活用した場合を計算してみると、所得税・住民税が減り、児童扶養手当も支給停止にならずに一部支給が続くことがわかりました。
さらにお話を伺うと、お子様が大学に進学するかもしれないとのことでしたので、「iDeCoの掛金(小規模企業共済等掛金控除)」は高等教育の修学支援新制度(給付型奨学金)にもメリットがあることをお伝えしました。
https://www.city.matsusaka.mie.jp/soshiki/95/hitorioyacolumn20260520.html
これまでNISAと保険でがんばって積立をしていたシングルマザーさんでしたが、iDeCoを活用した方が、税金(所得税・住民税)・児童扶養手当・高等教育の修学支援新制度(給付型奨学金)のすべてでメリットがあることがわかりました。
大学の教育費の支援が受けられる見通しが立ち、安心してご自身の老後のことも考えられるようにもなりました。
そこで、iDeCoは原則60歳まで引き出せないという注意点も踏まえ、家計の計算をしながらiDeCoの掛金を決めていきました。
あとは、iDeCoもNISAと同じように中身は投資になりますので、投資の基本の勉強をスタートされ、現在は投資の成績も順調とのことです。
▶児童扶養手当のために収入アップを諦めないで
児童扶養手当のために、あえて収入をおさえている方も多くいらっしゃいます。
もちろん、現在の貯金と収入で家計と教育費、そして老後資金が大丈夫でしたら安心です。
しかし、多くのひとり親家庭の方は、物価上昇もある中で、家計が回らなくなったり、子どもの学費や老後の心配を抱えたりと不安は尽きないですよね。
一方、iDeCoが児童扶養手当や高等教育の修学支援新制度(給付型奨学金)にメリットがあることを知ったひとり親家庭の方々は、制度を賢く活用してその恩恵も受けておられます。
なので、「どのくらい働けば安心?」を、児童扶養手当のことだけで判断してしまうのはもったいないかもしれません。
お子さまの教育費と家計、そして少し先かもしれませんが自分の老後も考えながら
・手取り収入
・児童扶養手当
・高等教育の修学支援新制度(給付型奨学金)
・将来の年金
・現在の貯金
トータルで考えて判断できると仕事に対しても納得感もありますし、見通しもついて安心ですね。
「ひとりでは判断が難しい」「うちの場合はどうかな?」と迷ったら、無料マネー相談などを活用してくださいね。
▶ ひとり親家庭のための無料マネー相談はこちら
https://mylifefp.com/forsingleparents/

Adobe Readerをお持ちでない方は、バナーのリンク先からダウンロードしてください。(無料)
