

本文
「ひとり親向けコラム」20260920
「保険の解約返戻金に注意!給付型奨学金などに影響も」(令和8年9月20日配信)
皆さま、こんにちは。
女性とシングルマザーのお金の専門家®、マイライフエフピーの加藤葉子です。
子どもの教育費と保険、最近はこのような相談が増えています。
「利率のいい保険に入っていて、払った額より多く戻ってくるみたい。子どもの塾代もかかるし、解約しようかと。でも、もっと持っていた方が増えるかもしれない……どうしたらいいですか??」
ひとり親家庭の場合は、死亡保障も必要ということで貯蓄タイプの保険を加入している方は多いです。
中には、ドル建て保険や変額保険に加入されていて、思った以上に多く戻ってくる方も珍しくありません。
でも、実はこの保険の解約返戻金、給付型奨学金に影響する可能性があります。
解約した後では後戻りできず、給付型奨学金の支給額が減ってしまってから気が付く方が多いので、今回は保険と税金についてご紹介します。
▶保険の解約返戻金は「一時所得」になる
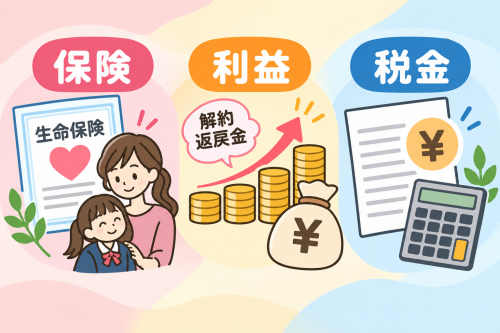
国税庁の案内によると、保険料の負担者本人が解約返戻金を受け取った場合、原則として「一時所得」にあたります。一時所得の金額は
解約返戻金(受け取った金額)
− 払込保険料(払い込んだ保険料の総額)
− 特別控除50万円
= 一時所得
で計算され、この金額の2分の1が実際に課税対象になります。
つまり、払った保険料より戻ってきたお金が多ければ多いほど、その差額分「所得」が増えることになります。
国税庁 No.1903
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1903.htm
▶「一時所得が増える」と、給付型奨学金などの支援額にも影響の可能性
高等教育の修学支援新制度(給付型奨学金・授業料等減免)は、住民税の「課税標準額」をもとに計算され、支援区分が決まります(日本学生支援機構)。
この「課税標準額」は、給与所得だけでなく一時所得なども合算して決まるため、「課税標準額」が上がると支援額が減ったり、対象外になったりすることもあります。
高等教育の修学支援新制度(給付型奨学金・授業料等減免)については、下記のコラムを参照ください。
こどもの進路を応援!「大学無償化」支援額はいくら?どの学校が対象?
▶解約は「いつ」「いくら」がポイント
保険を解約すること自体が悪いわけではありません。ただし
・解約返戻金の見込み額によっては、一時所得として課税される可能性
・税金だけでなく、高等教育の修学支援新制度(給付型奨学金・授業料等減免)にも影響の可能性
2点は事前に知っておきたいポイントです。
特にお子さまが高校生・大学生で、高等教育の修学支援新制度(給付型奨学金・授業料等減免)を利用中・利用予定の方は、解約前に「いつ・いくら受け取ると、どう影響するか」を確認してから決めることをおすすめします。
「うちの場合はどうなるんだろう?」と迷ったら、無料マネー相談などを活用してくださいね。
▶ ひとり親家庭のための無料マネー相談はこちら
https://mylifefp.com/forsingleparents/
