

本文
「ひとり親向けコラム」2026年10月21日
「2027年からこどももNISA?知っておきたい注意点」(令和8年10月21日配信)
皆さま、こんにちは。
女性とシングルマザーのお金の専門家®、マイライフエフピーの加藤葉子です。
最近、こんなご相談をいただくことが増えました。
「こどもの名前でもNISAができるようになると聞きました。
児童手当をそのまま銀行に置いているけど、NISAに回した方がいいの?」
実は、2027年1月からNISAの制度が一部変わり、0歳から17歳のこどもも「つみたて投資枠」で投資ができるようになります。
今回は、その内容と、ひとり親家庭だからこそ気をつけたいポイントをご紹介します。
▶NISAとは?
出典:金融庁「NISAを知る」
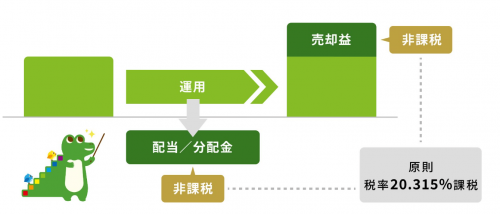
NISAは、国がつくった「少額投資非課税制度」です。通常、投資で受け取った売却益や配当には約20%の税金がかかります。
しかし、NISA口座で投資した金融商品から得られる利益は非課税になります。ただしNISA口座で投資できる上限金額は決まっています。
▶2027年1月から何が変わるの?
NISAは、2014年1月の制度開始以降、2018年1月にはつみたてNISAがスタートし、2024年1月から新しいNISAが開始されました。
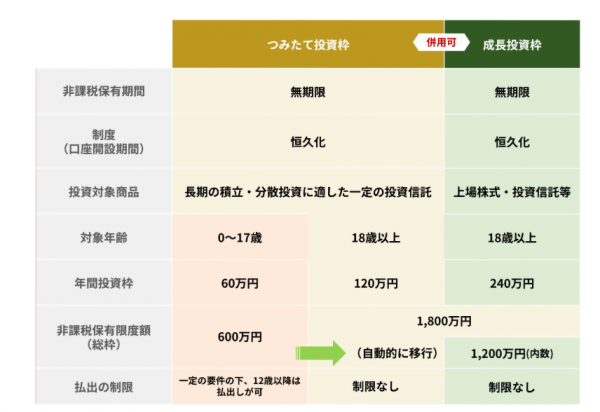
さらに、2027年1月からは、0歳~17歳もつみたて投資ができます。
表にあるとおり、18歳になると600万円の枠が大人の1,800万円の枠に自動で移るので、こどものNISAは18歳以降も続けることができます。
出典:金融庁「NISAを知る」
▶知っておきたい2つの注意点
(1) 元本割れの可能性がある
NISAは「税金がかからない」制度で、「元本が保証される」制度ではありません。投資信託の値動きによっては、預けた金額を下回ることもあります。
(2)すぐには引き出せない
こどもが0歳から17歳の間は、原則としてNISA口座のお金を引き出すことができません。12歳以降は、こどものために使うお金であること、こども本人が同意していることなど一定の条件のもとで、払い出しが可能になります。
つまり「来月の塾代」「急な出費」には使えないお金です。
生活防衛費や、近いうちに使う予定のお金は、別の場所に置いておきましょう。
▶「長く置いておけるお金」から、少額で少しずつ
私自身、こどもが小さかった頃に、少額から投資をはじめました。大きな金額ではなくても、時間を味方につけてコツコツ続けることで、お金が少しずつ育つことを実感しています。
こどものNisaは、10年、15年と長く置いておけるお金にこそ向いている制度です。まずはご家庭のお金を「すぐ使うお金」「数年後に使うお金」「長く育てるお金」に分けて考えてみてくださいね。
「うちの場合はどうかな?」と迷ったら、無料マネー相談などを活用してくださいね。
▶ ひとり親家庭のための無料マネー相談はこちら
